
Snaha Ruska o posílení vlastní měny skrze nucené platby v rublech
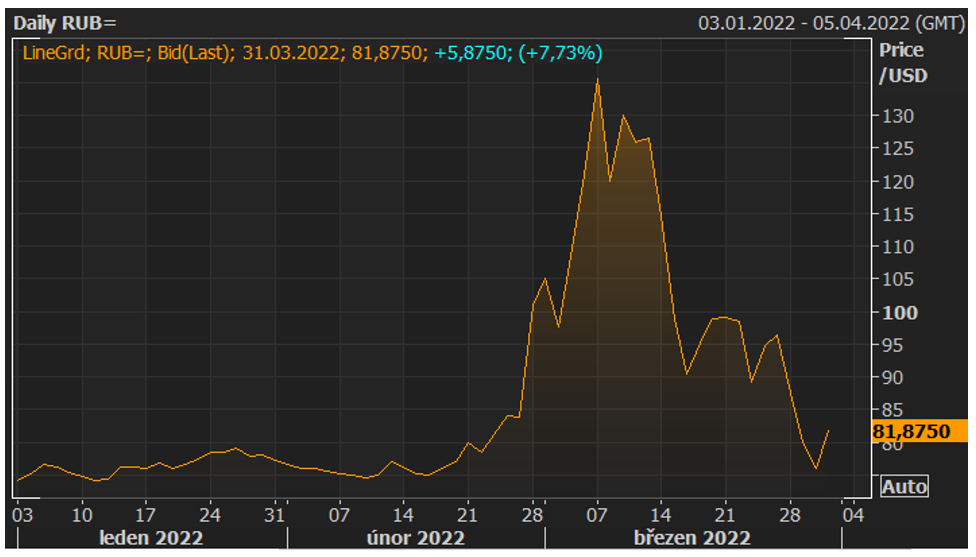
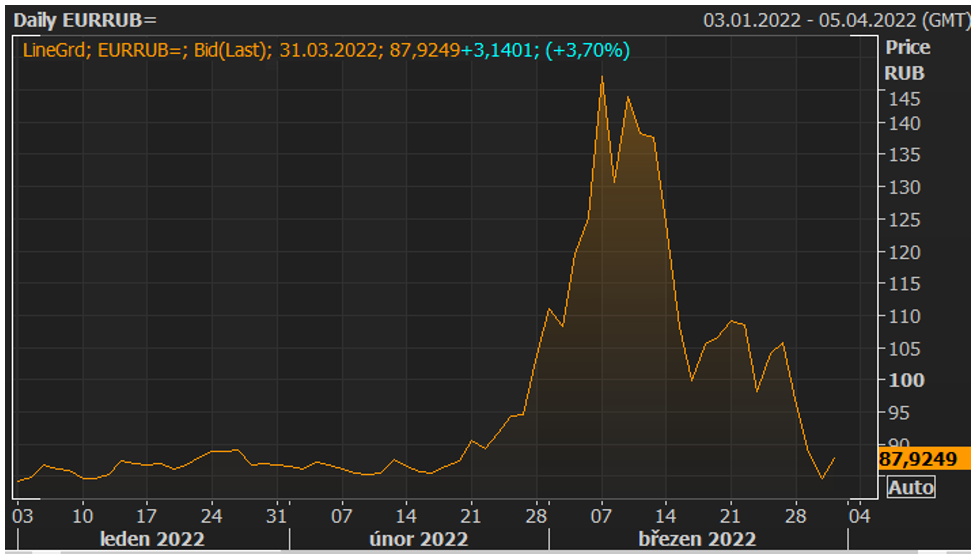
Ekonomicky zoufalá Ruská federace se snaží zachránit vlastní měnu tím, že nutí importéry ruského plynu a ropy platit v rublech za své zboží. Touto cestou se snaží zvýšit poptávku po vlastní měně. Tato snaha byla částečně úspěšná, protože došlo k výraznému posílení rublu vůči USD i EUR, jak je vidět v grafech níže.
Ukrajinu opustilo už 3,9 milionu uprchlíků
Rostoucí inflace v Eurozóně vytváří tlak na opuštění éry dopingu
Od března 2016 má základní úrokovou sazbu Evropská centrální banka rovnou nule. Přičemž od roku 2009 nepřesáhla nikdy 1,5 %. Peníze v Eurozóně jsou dlouhodobě extrémně levné a Eurozóna se nyní musí vypořádávat s vyšší inflací. V Itálii byla zaznamenána 7 % inflace, ve Francii dosahuje už 5 %. Itálie sice není největší ekonomikou Eurozóny, ale je jejím největším dlužníkem. Má vydané dluhopisy za 2774 mld. USD, zatímco Francie za 2647 mld. USD a až třetí je Německo s dluhem 1951 mld. USD. Čtvrtým největším dlužníkem v Eurozóně je Španělsko s 1435 mld. USD dluhem. Zejména tyto státy a jejich investoři jsou potenciálně nejvíce ohrožení růstem úrokových sazeb, který má neblahé účinky na hodnotu dluhopisových portfolií. Nicméně už i v Eurozóně se pomalu začíná hovořit o tom, že bude potřeba tento krok podstoupit. Dá se očekávat, že pravděpodobnost růstu úrokových sazeb v Eurozóně velmi výrazně roste. Odpovídá tomu i nárůst výnosu do splatnosti dluhopisů v Eurozóně.
Pokud by došlo k růstu úrokových sazeb na EUR, tak je to velmi špatná zpráva zejména pro významné vlastníky komerčních nemovitostí v Praze, kteří investovali do velkých retailových a administrativních nemovitostí A kvality, jejichž tržní hodnota se pohybovala v době nízkých výnosových benchmarků v pásmu 4,5 – 6,0 % NOI. Nyní jsou výnosy do splatnosti německých státních bondů o cca 1,5 % výše, než byly před 2 roky. Tzn. bavíme se posunu tržní hodnoty takových nemovitostí minimálně o 17-25 % dolů. Pokud tyto skupiny financovaly podstatnou část svých akvizic z pseudoekvitou z bondů, tak je to pro ně docela katastrofický vývoj. V kombinaci s covidem je reálné, že tržní hodnota těchto nemovitostí dosahuje reálného poklesu tržní hodnoty o 20 % ve velmi optimistických případech. U řady nemovitostí se jedná o pokles hodnoty i o 30-40 %. Znalecké posudky leccos sice unesou, ale reálně prodat tyto nemovitosti bude nyní extrémně obtížné i za tyto snížené ceny.
Jak se Vám líbil příspěvek?
K ohodnocení článku klikněte na hvězdy
